※本記事にはアフィリエイト広告を含む場合があります。
※本記事は一般的な情報提供を目的としており、特定の金融商品や投資判断を推奨するものではありません。投資には元本割れの可能性があります。最終的な判断はご自身の責任で行ってください。
NISAや積立投資について調べ始めると、
「貯金より投資に回した方がいいのでは?」
と思うことがあります。
でも40代になると、住宅費、教育費、車、家電の買い替え、医療費など、まとまったお金が必要になる場面も増えてきます。
だからこそ、投資を始める前に考えておきたいのが、
「現金はいくら残しておくか」
ということです。
結論から言えば、
「40代なら貯金は○○万円あれば安心」と一律には決められません。
大切なのは、金額そのものではなく、
何のための現金なのかを分けて考えること
です。
貯金は「余っているお金」ではありません
投資を始めると、
「現金を置いておくのはもったいない」
と感じることがあります。
確かに、長期間使わないお金まですべて現金で持つ必要はないかもしれません。
ただし、現金には現金の役割があります。
たとえば、
- 毎月の生活費
- 急な出費
- 数年以内に使う予定のお金
です。
これらまで投資に回してしまうと、必要なタイミングで相場が下がっていた場合に困る可能性があります。
つまり、
現金は「増やさないお金」ではなく、「必要なときに使えるようにしておくお金」
と考えると分かりやすいです。
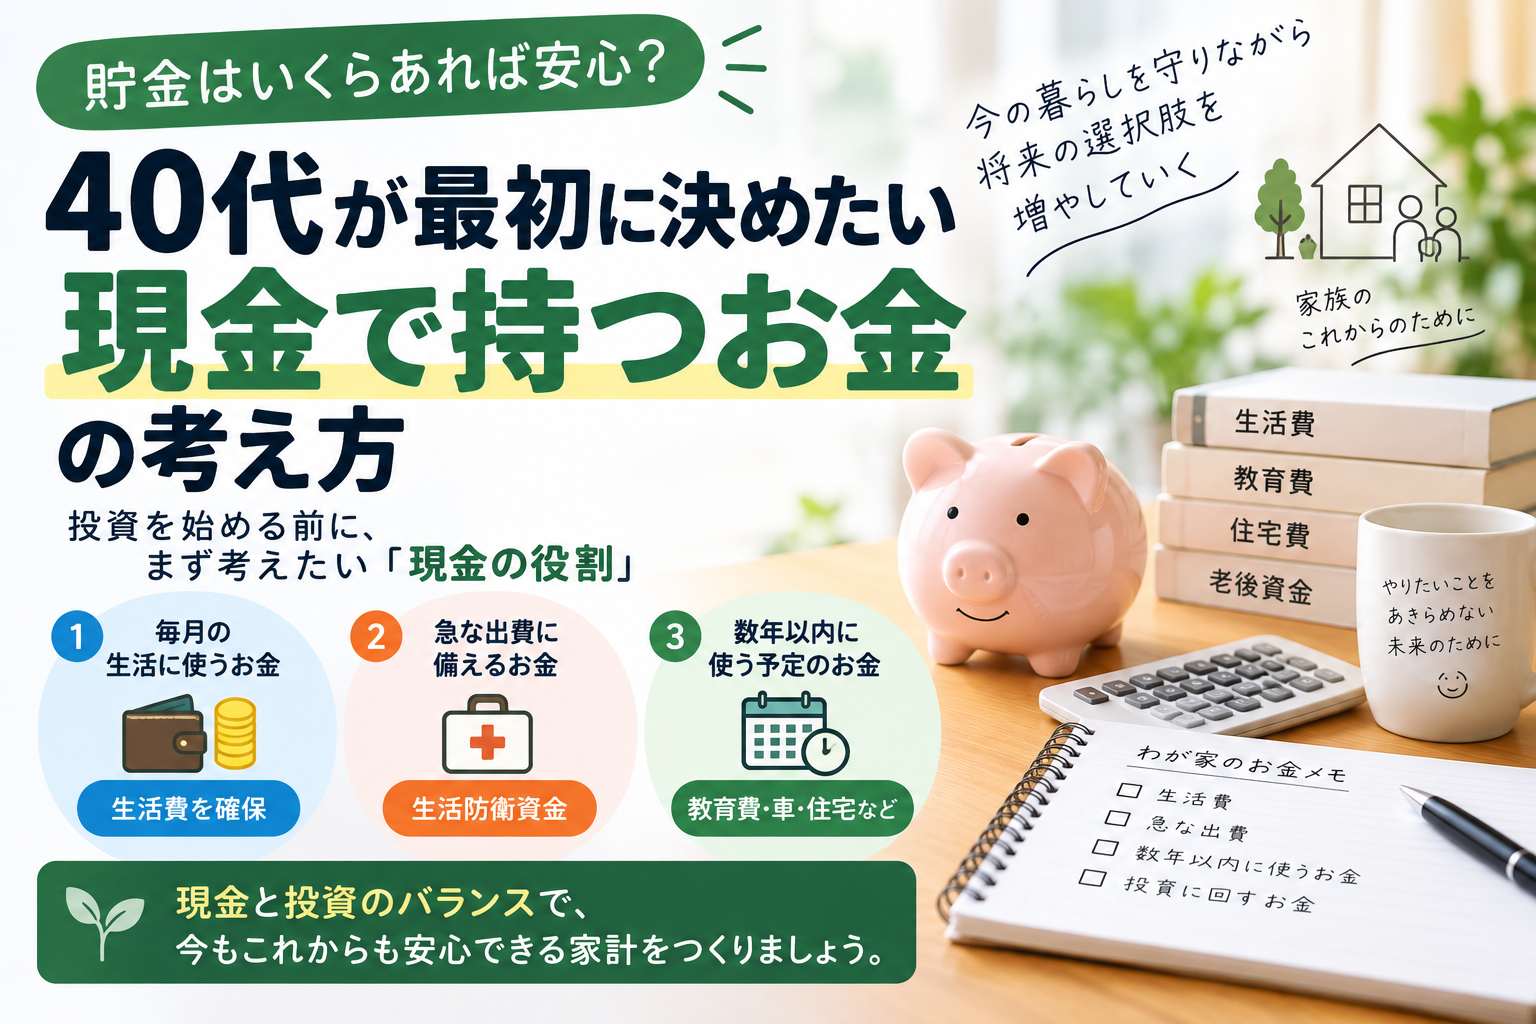
まず現金を3つに分けて考える
40代が貯金額を考えるときは、現金を3つに分けると整理しやすくなります。
① 毎月の生活に使うお金
食費、光熱費、通信費、住宅費など、日常生活に必要なお金です。
この部分は投資に回すお金ではありません。
毎月の支払いに困らないよう、普通預金など、すぐに使える形で確保しておきます。
② 急な出費に備えるお金
次に考えたいのが、予定外の支出です。
たとえば、
- 収入が一時的に減る
- 家電が壊れる
- 車の修理が必要になる
- 急な医療費がかかる
- 冠婚葬祭が重なる
といったケースです。
こうした支出に備えるお金は、一般に生活防衛資金と呼ばれることがあります。
③ 数年以内に使う予定のお金
これも投資とは分けて考えたい部分です。
たとえば、
- 子どもの入学金
- 学費
- 車の買い替え
- 住宅の修繕
- 旅行
- 引っ越し
などです。
使う時期が近いお金を投資に回すと、必要なときに値下がりしている可能性があります。
そのため、
近いうちに使う予定がある資金は、現金で持っておく方が考えやすいです。
「生活費6か月分あれば安心」とは限らない
生活防衛資金について調べると、
「生活費の3か月分」
「6か月分」
「1年分」
など、さまざまな目安が出てきます。
もちろん参考にはなります。
ただし、必要な金額は人によって大きく違います。
たとえば、
- 共働きか片働きか
- 子どもがいるか
- 住宅ローンがあるか
- 自営業か会社員か
- 教育費がこれから増えるか
でも変わります。
そのため、
「6か月分あれば絶対安心」
と考えるより、
自分の家計なら、収入が減っても何か月生活できるか
という視点で考えた方が現実的です。
40代は「これから使うお金」が多い
20代や30代と比べて、40代はまとまった支出が重なりやすい年代です。
たとえば、
- 子どもの進学
- 住宅費
- 親に関する支出
- 車
- 老後資金
などです。
そのため、
貯金がある=全部投資に回せる
とは限りません。
たとえば300万円の貯金があったとしても、
そのうち100万円が教育費、50万円が車の買い替え予定なら、300万円すべてを余裕資金とは考えにくくなります。
「貯金総額」より「使い道」を見る
大切なのは、
貯金が何万円あるか
だけではありません。
その中身を分けて考えてみます。
たとえば、
- 生活用
- 緊急用
- 教育費
- 近いうちの大きな支出
- 長期間使わないお金
というように整理します。
すると、
「この部分なら投資に回してもすぐには困らない」
というお金が見えやすくなります。
投資に回すのは「すぐ使わなくていいお金」
NISAを始めるときに重要なのが、
余裕資金で投資する
という考え方です。
余裕資金とは、
値下がりしても、すぐに使う必要がないお金
です。
数年以内に使う予定のあるお金や、生活防衛資金まで投資に回してしまうと、必要なときに売却しなければならなくなる可能性があります。
投資では価格が下がることがあります。
そのときに、
回復を待てるお金なのか
を考えておくことが大切です。
貯金が少ないならNISAを始めてはいけない?
ここで気になるのが、
「十分な貯金ができるまでNISAは始めない方がいい?」
ということです。
これも一律には言えません。
たとえば、
毎月3万円積み立てると生活が苦しくなるなら、無理に3万円を投資する必要はありません。
一方で、
毎月5,000円なら無理なく続けられる
という場合もあります。
つまり、
貯金か投資かの二択ではありません。
現金を増やしながら、無理のない範囲で少額の積立投資を始めるという考え方もあります。
「全部貯金」も「全部投資」も極端になりやすい
資産形成を考えると、
「貯金はもったいない」
あるいは、
「投資は怖い」
という両極端な考え方になりがちです。
でも実際には、現金と投資は役割が違います。
現金は、使うため・守るためのお金。
投資は、長期間使わないお金を育てる選択肢。
このように考えると整理しやすくなります。
どちらか一方だけにする必要はありません。
40代なら「予定されている大きな支出」も書き出す
貯金額を考えるときは、毎月の生活費だけではなく、
今後数年間で予定されている大きな支出
も確認しておきたいところです。
たとえば、こんな形で書き出します。
| 予定 | 時期 | おおよその金額 |
|---|---|---|
| 子どもの進学 | 2年後 | ○万円 |
| 車の買い替え | 3年後 | ○万円 |
| 住宅修繕 | 5年後 | ○万円 |
正確な金額でなくても構いません。
予定を見える化するだけでも、
現金で残すべきお金
と、
長期運用を検討できるお金
を分けやすくなります。
現金を持ちすぎているかどうかも考える
逆に、
「投資が怖いから」
という理由だけで、長期間使わないお金まですべて現金で持っているケースもあります。
もちろん、現金を多めに持つことで安心できる人もいます。
ただ、10年、20年と使う予定がないお金については、
すべてを現金のまま置いておく必要があるのか
を一度考えてみてもよいでしょう。
重要なのは、
現金が多いか少ないかではなく、自分の目的に合っているか
です。
40代が現金を考えるときの3つのチェック
迷ったら、まずこの3つを確認してみてください。
CHECK1
数年以内に使う予定はある?
教育費、車、住宅費など、近いうちに必要になるお金を確認します。
CHECK2
収入が減っても生活できる現金はある?
自分の家計に合った生活防衛資金を考えます。
CHECK3
10年以上使わないお金はある?
長期間使う予定がない資金なら、積立投資を検討する余地があります。
この3つを整理するだけでも、
「いくら貯金すればいい?」
という悩みはかなり具体的になります。
まとめ
40代の貯金額に、
「○○万円あれば絶対安心」
という共通の答えはありません。
大切なのは、貯金を、
- 生活に使うお金
- 急な出費に備えるお金
- 数年以内に使うお金
- 長期間使わないお金
に分けて考えることです。
そして、
すぐ使うお金は現金で確保する。
長期間使わないお金は投資も検討する。
この順番で考えれば、貯金と投資のバランスは整理しやすくなります。
40代の資産形成では、
「いくら投資できるか」より先に、「いくら現金で残す必要があるか」を考える。
そこからNISAや積立額を決めていけば、家計を無理に圧迫せず資産形成を続けやすくなります。
あわせて読みたい
→「NISA、始めた方がいいのは分かってる」で止まってる40代へ。最初に決めるべきはたった3つ
NISAを始める前に、目的・積立額・運用期間を整理したい方はこちら。
→「月いくら積み立てればいいの?」40代のNISA最大の悩み、正解は“増やせる額”じゃない
毎月いくら積み立てればいいのか迷っている方はこちら。
→「結局、何を買えばいいの?」NISA最大の壁にぶつかった40代へ。見るべきはたった3つです
NISAの商品選びで迷っている方はこちら。
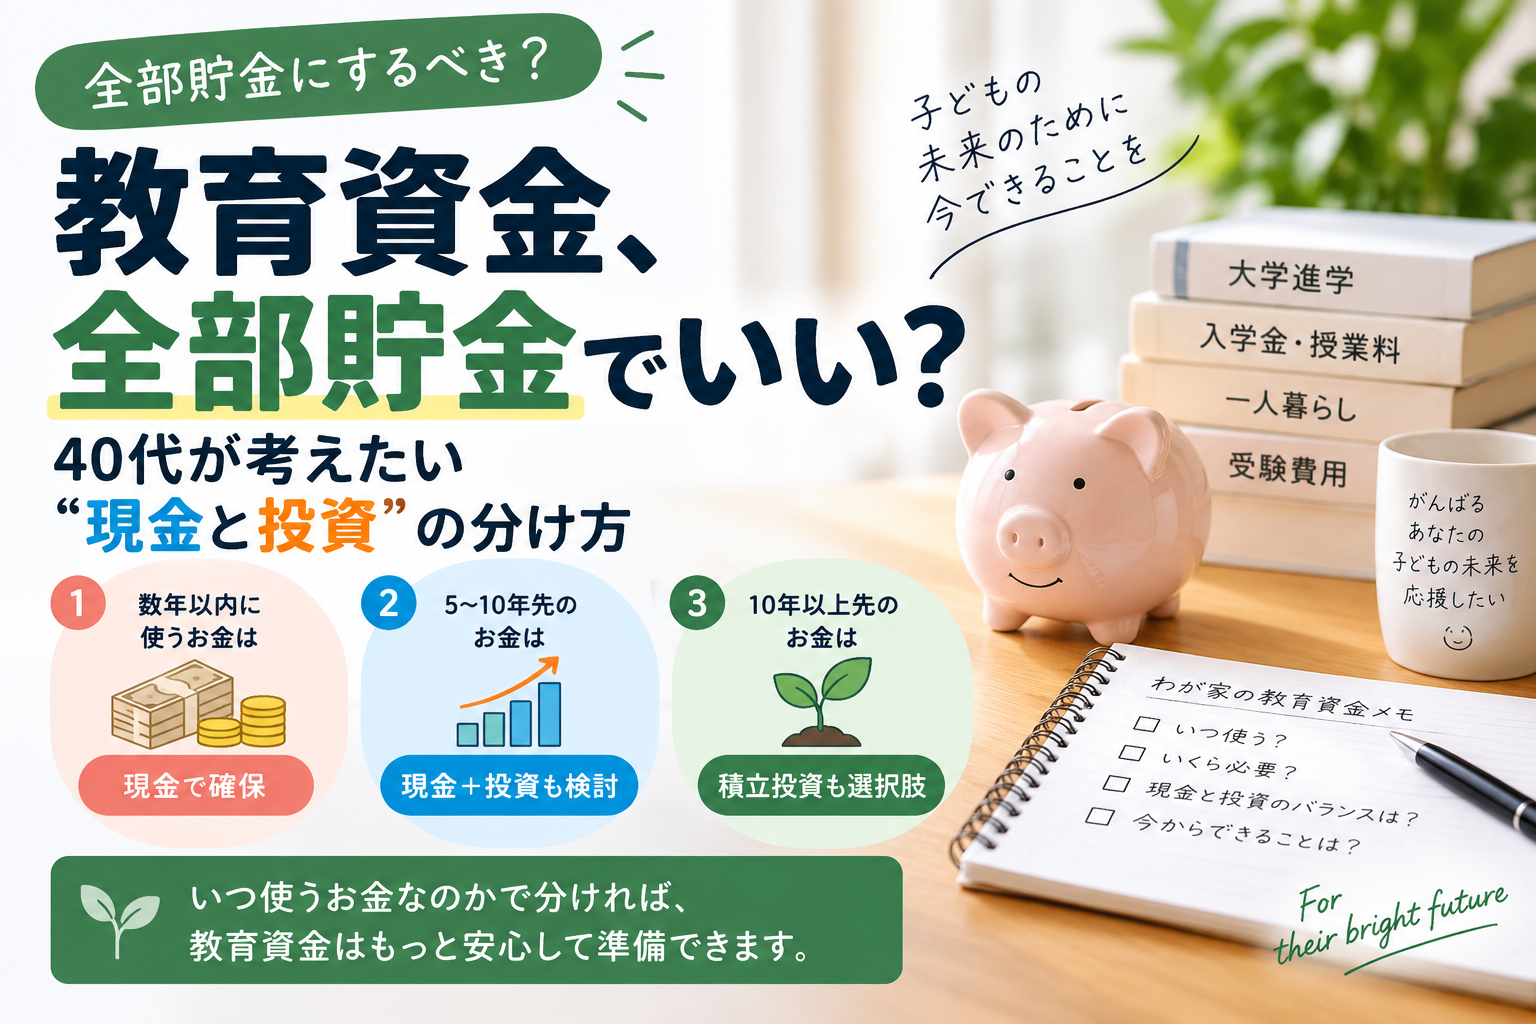
→「教育資金、全部貯金でいい?」で止まる40代へ。答えは“貯金 vs 投資”じゃありません
教育資金を現金と投資にどう分けるか考えたい方はこちら。
コメント