※本記事にはアフィリエイト広告を含む場合があります。
※本記事は一般的な情報提供を目的としており、特定の金融商品や投資判断を推奨するものではありません。投資には元本割れの可能性があります。最終的な判断はご自身の責任で行ってください。
「NISAを始めたいけど、毎月いくら積み立てればいい?」
これはかなり迷いやすいところです。
- 月1万円でいいのか
- 3万円くらい入れた方がいいのか
- できるなら5万円、10万円と増やした方がいいのか
でも、最初から「いくら入れれば一番増えるか」で考えるより、家計を苦しくせず、無理なく続けられる金額を決めることの方が大切です。
40代は、老後資金だけでなく、
- 住宅ローン
- 教育費
- 車
- 保険
- 親のこと
- 日々の生活費
など、お金が必要になる場面が重なりやすい時期です。
だからこそ、NISAの積立額は「多ければ多いほどいい」ではありません。
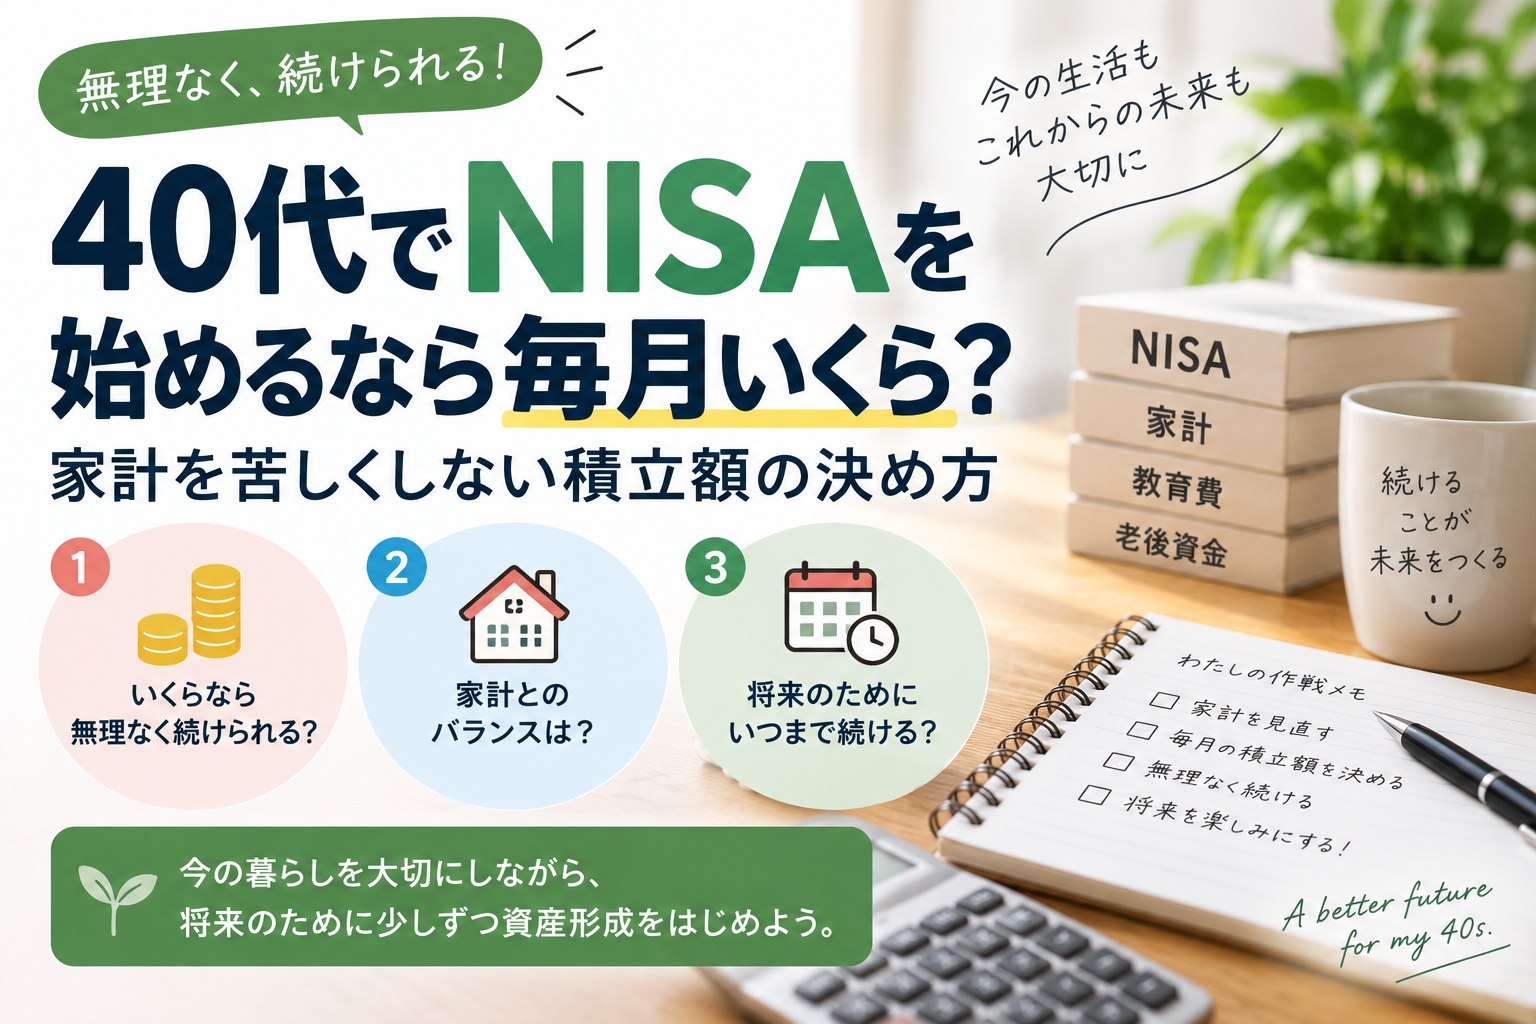
今回は、40代のNISA初心者が毎月の積立額をどう決めればいいのか、シンプルに整理します。
結論。最初は「続けても苦しくない金額」でいい
NISAの積立額に、全員共通の正解はありません。
月5,000円が合う人もいれば、月1万円、3万円、5万円でも無理なく続けられる人もいます。
大切なのは、**「毎月この金額がなくなっても生活に困らないか」**ということです。
積立を始めたせいで、
- クレジットカードの支払いが苦しい
- 急な出費に対応できない
- ボーナス頼みになる
- 毎月積立額を下げたり止めたりする
という状態になるなら、積立額が多すぎる可能性があります。
NISAは長く続けることを前提に考えたい制度です。
だからこそ、最初は少なめでも構いません。
月5,000円でも意味はある?
「月5,000円程度では意味がないのでは?」
と思う人もいるかもしれません。
でも、最初の目的は、いきなり大きな資産を作ることではありません。
まずは、
積立を始める
→ 自動で続ける
→ 値動きに慣れる
という流れを作ることです。
月5,000円なら年間6万円です。
金額としては大きくなくても、投資に慣れるための第一歩にはなります。
「とりあえず始めてみる」という意味では十分です。
月1万円は始めやすいライン
NISA初心者にとって、月1万円は分かりやすい金額です。
年間では12万円。
家計への負担が大きすぎなければ、続けやすい人も多いでしょう。
たとえば、
- 投資が初めて
- 相場が下がるのが怖い
- まずは少額で慣れたい
という人なら、月1万円くらいから始めるのは現実的です。
一度始めてみて、数か月続けても余裕があるなら、その後に増額すればいいだけです。
月3万円なら年間36万円
少し余裕があるなら、月3万円という選択肢もあります。
年間36万円なので、積立額としてはそれなりの金額になります。
ただし、大切なのは、「積み立てられる」ではなく「続けられる」かです。
今月は大丈夫でも、数か月後に、
- 固定資産税
- 車検
- 学費
- 大きな買い物
が重なることもあります。
毎月3万円を積み立てても、生活に余裕が残るなら候補になります。
5万円、10万円と増やす前に確認したいこと
積立額を増やす前に、一度確認したいのが現金です。
特に40代では、投資だけに寄せすぎないことが大切です。
急な出費に備える現金がほとんどない状態で、毎月大きな金額を投資するのは避けたいところです。
まず、
生活防衛資金+数年以内に使う予定のお金
を確保して、その残りから投資する方が安心です。
「手取りの何%」で考えるのもアリ
積立額を決めにくいなら、手取り収入に対する割合で考える方法もあります。
たとえば、
- 手取りの5%
- 手取りの10%
のように、無理のない範囲で決める考え方です。
ただし、これも絶対的な基準ではありません。
同じ手取り30万円でも、
- 子どもがいる
- 住宅ローンがある
- 実家暮らし
- 共働き
などで、自由に使えるお金はかなり違います。
割合はあくまで目安として考えた方がいいでしょう。
40代は教育費を必ず意識したい
40代では、教育資金とのバランスも重要です。
数年以内に、
- 高校進学
- 大学進学
- 一人暮らし
- 学費
などが控えているなら、そのお金まで投資に回さない方が分かりやすいです。
投資は価格が上下します。
必要なときに価格が下がっていたら、損失が出ている状態で売ることになるかもしれません。
そのため、
近いうちに使う教育資金は現金寄り
長期間使わない老後資金は投資も検討
という分け方がシンプルです。
ボーナスで一気に入れるより毎月積立の方が分かりやすい
NISAでは、まとまった金額を投資する方法もあります。
ただ、初心者の場合は、毎月決まった金額を自動で積み立てる方が分かりやすいです。
毎月の給料から一定額を出すだけなので、投資のタイミングを毎回考える必要がありません。
「今は高いかな?」
「もう少し下がるまで待とうかな?」
と考え続けるより、機械的に積み立てる方が続けやすい人も多いです。
積立額は途中で変えていい
最初に月1万円と決めても、ずっと同じ金額である必要はありません。
たとえば、
- 余裕が出たら1万円 → 2万円
- 教育費が増えたら3万円 → 1万円
- 家計を見直して一時的に減額
など、生活状況に合わせて調整して構いません。
NISAは「最初に決めた金額を絶対に守る制度」ではありません。
生活状況に合わせて柔軟に変える方が現実的です。
迷ったらこの順番で決める
STEP1
毎月の生活費を確認する
家賃・住宅ローン・食費・光熱費などを把握します。
STEP2
急な出費に備える現金を残す
全部を投資に回さないようにします。
STEP3
数年以内に使う予定のお金を除く
特に教育費、車、住宅関連費などは分けて考えます。
STEP4
残った中から無理のない額を積み立てる
5,000円でも1万円でも構いません。
まとめ
40代でNISAを始めるとき、毎月いくら積み立てるかはかなり悩みます。
でも、最初から「最大いくら入れられるか」を考える必要はありません。
大切なのは、
生活を苦しくしない
→ 現金も残す
→ 長く続ける
という順番です。
迷ったら、最初は少なめで構いません。
月5,000円や1万円から始めて、家計に余裕があると分かってから増やす。
その方が、40代からの資産形成としては現実的です。
NISAは無理して頑張るものではなく、無理なく続ける仕組みにする。
これを意識して積立額を決めてみてください。
あわせて読みたい
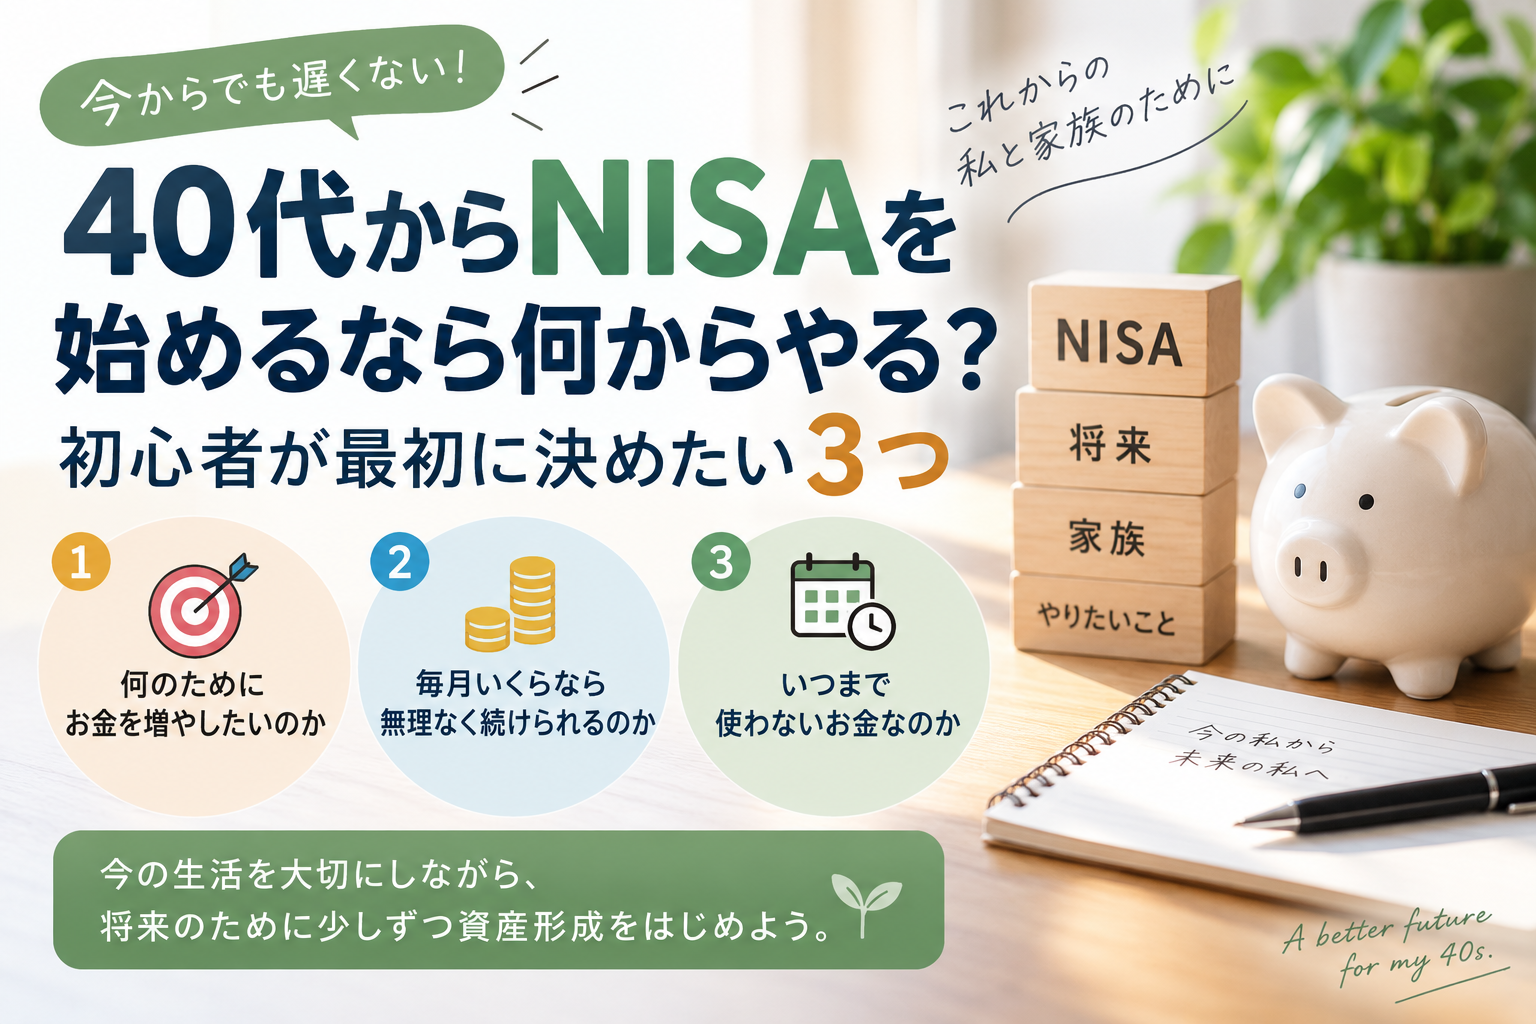
→「NISA、始めた方がいいのは分かってる」で止まってる40代へ。最初に決めるべきはたった3つ
NISAを始める前に、目的・積立額・運用期間を整理したい人はこちら。
コメント