※本記事にはアフィリエイト広告が含まれる場合があります。
「NISAを始めようと思ったけれど、口座をどこで作ればいいのか分からない」
銀行、店舗型の証券会社、ネット証券。調べるほど選択肢が増えて、結局そのままになっていないでしょうか。
ポイント還元やキャンペーンを見ても、それだけで決めていいのか不安になりますよね。
先に結論を言うと、NISA口座を選ぶときに見るべきなのは、次の4つです。
- 買いたい商品を取り扱っているか
- 手数料や商品のコストは分かりやすいか
- 積立や資産状況を確認しやすいか
- 困ったときに相談できるか
有名だから、ポイントが多いからという理由だけで決める必要はありません。
今回は、これからNISAを始めたい40代に向けて、銀行と証券会社の違いや、自分に合った金融機関の選び方を分かりやすく整理します。
NISA口座は一人一口座
NISAは、投資から得られた利益が非課税になる制度です。
通常、株式や投資信託から得られた利益には約20%の税金がかかりますが、NISA口座で得た利益は非課税になります。
2024年からのNISAでは、非課税保有期間が無期限となり、制度も恒久化されました。
ただし、NISA口座は複数の金融機関へ同時に開設できるわけではありません。一人につき一口座なので、銀行や証券会社の中から一つを選ぶ必要があります。
金融機関は年単位で変更できますが、手続きには時間と手間がかかります。最初から完璧な一社を探す必要はないものの、できるだけ長く使いやすい金融機関を選ぶことが大切です。
NISAの制度については、金融庁「NISAを知る」でも確認できます。
※制度内容は2026年9月時点の情報です。
銀行と証券会社は何が違う?
NISA口座を開設できる主な金融機関には、銀行と証券会社があります。
それぞれに特徴があるため、どちらが一律に優れているとはいえません。
| 比較項目 | 銀行 | ネット証券 | 店舗型の証券会社 |
|---|---|---|---|
| 相談方法 | 店頭で相談しやすい | 電話・チャットなどが中心 | 店頭や担当者へ相談しやすい |
| 商品の選択肢 | 比較的絞られている傾向 | 幅広い傾向 | 金融機関によって異なる |
| 株式の取り扱い | 取り扱わない場合がある | 取り扱う会社が多い | 取り扱う会社が多い |
| 手続き | 普段使う銀行なら安心感がある | オンラインで完結しやすい | 店頭で説明を受けられる |
| 向いている人 | 対面で相談したい人 | 自分で調べながら進められる人 | 担当者へ相談したい人 |
これはあくまで一般的な傾向です。取扱商品、手数料、サービス内容は金融機関ごとに異なり、変更されることもあります。
口座を開設する前に、必ず各金融機関の公式サイトで最新情報を確認してください。
選び方1:買いたい商品を取り扱っているか
最初に確認したいのは、商品数の多さではなく、自分が買いたい商品を取り扱っているかです。
NISAには、長期の積立に適した投資信託が対象となる「つみたて投資枠」と、上場株式や投資信託などを購入できる「成長投資枠」があります。
年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円です。両方を併用できますが、初心者が最初から上限まで使う必要はありません。
例えば、
- 投資信託を毎月積み立てたい
- 将来は日本株も買ってみたい
- 米国株やETFにも興味がある
といった希望によって、選ぶ金融機関は変わります。
投資信託の積立だけを考えているなら、必要な商品を扱っている銀行でも始められます。
一方、将来的に個別株なども購入したい場合は、その商品を取り扱う証券会社を選んだ方が、あとから選択肢を広げやすくなります。
まだ買う商品を決められていない場合は、こちらの記事も参考にしてください。
「結局、何を買えばいいの?」NISA最大の壁にぶつかった40代へ。見るべきはたった3つです
選び方2:手数料と商品のコストを確認する
NISAで利益が非課税になっても、商品を保有するためのコストがすべてなくなるわけではありません。
投資信託を選ぶ場合は、主に次の項目を確認します。
- 購入時手数料
- 信託報酬
- 信託財産留保額
- その他、商品ごとに発生する費用
特に信託報酬は、投資信託を保有している間、継続的に差し引かれるコストです。
わずかな差に見えても、長期間積み立てると運用結果に影響します。
ただし、手数料が最も安い金融機関や商品を選べば必ず成功するわけではありません。
どのような資産へ投資する商品なのか、値動きの大きさは自分に合っているかといった点も含めて判断しましょう。
選び方3:毎月の積立と確認がしやすいか
NISAは、口座を開設したら終わりではありません。
実際に商品を選び、積立設定を行い、その後も無理のない範囲で続けていく必要があります。
そのため、次のような使いやすさも大切です。
- 積立金額を簡単に変更できる
- 銀行口座から自動で入金できる
- スマートフォンで資産状況を確認できる
- 購入している商品と損益が分かりやすい
- 必要な手続きの場所を見つけやすい
ポイント還元の大きさよりも、毎月迷わず使えるかどうかを優先した方が、長く続けやすくなります。
クレジットカード積立やポイントサービスは魅力的ですが、還元率や条件は変更される可能性があります。
「ポイントが多いから」という理由だけではなく、サービス全体の使いやすさを見て選びましょう。
選び方4:困ったときの相談方法を確認する
ネット証券は、オンラインで手続きを進めやすく、商品も探しやすい傾向があります。
その一方で、自分で画面を操作したり、分からないことを調べたりする場面もあります。
ネットだけで進めることに不安がある人は、次の点も確認しておきましょう。
- 電話窓口があるか
- チャットで質問できるか
- 初心者向けの説明ページがあるか
- 店頭で相談できるか
- 問い合わせ可能な時間帯はいつか
「対面で説明を聞ける方が安心して続けられる」という人なら、銀行や店舗型の証券会社も候補になります。
ただし、相談した結果として提案された商品を、その場ですぐ契約する必要はありません。
商品の仕組み、リスク、手数料を確認し、分からない部分を残したまま購入しないことが大切です。
40代は「何を買うか」だけでなく「いくら残すか」も重要
40代は、老後資金だけを考えればよい年代ではありません。
住宅ローン、子どもの教育費、車の買い替え、家の修繕費など、数年以内にまとまったお金が必要になる可能性があります。
NISA口座を開設しても、手元の預貯金をすべて投資へ回す必要はありません。
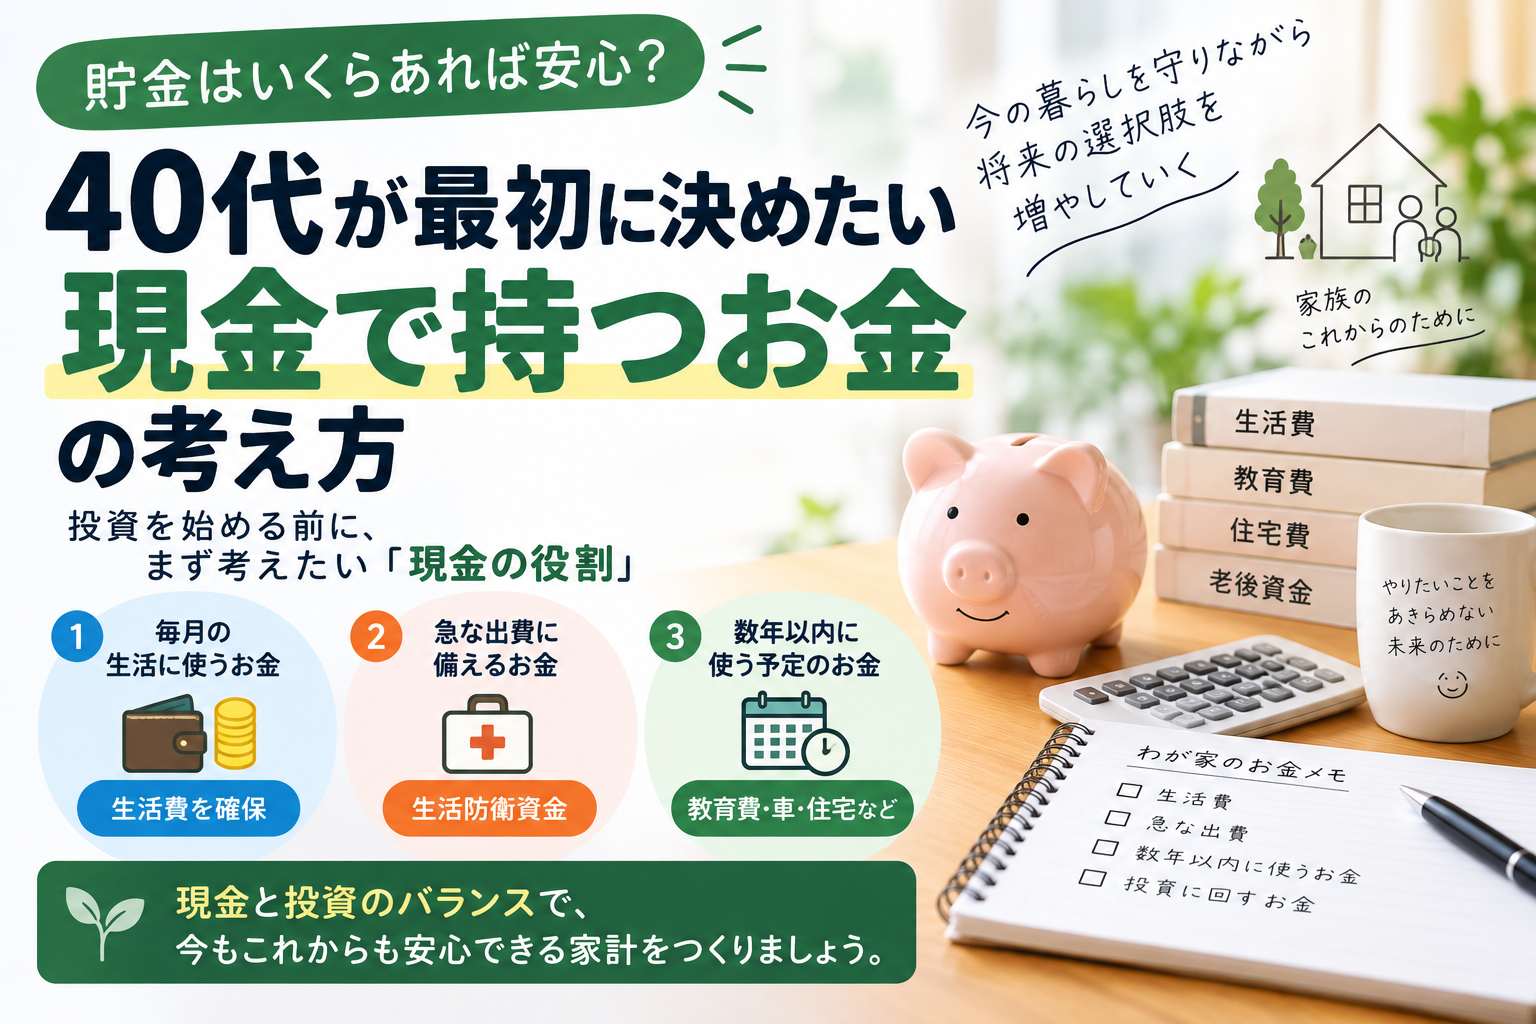
まずは、
- 日常生活に使うお金
- 急な出費に備えるお金
- 数年以内に使う予定のお金
- 当面使う予定がないお金
に分けて考えましょう。
投資へ回すのは、基本的に当面使う予定がないお金です。
生活に必要な現金の考え方については、こちらの記事で詳しく紹介しています。
「貯金はいくらあれば安心?」40代が投資を始める前に、まず決めるべき“現金の役割”
ポイントやキャンペーンだけで決めない
金融機関によっては、口座開設キャンペーンやポイント還元を実施しています。
せっかく口座を作るなら、お得な金融機関を選びたいと思うのは自然なことです。
しかし、キャンペーンは期間限定であり、ポイント制度も将来変更される可能性があります。
一時的な特典よりも、
- 買いたい商品がある
- コストを理解できる
- 積立設定がしやすい
- 無理なく使い続けられる
という基本条件を優先してください。
基本条件を満たす金融機関が複数見つかった場合に、最後の比較材料としてポイントやキャンペーンを見るとよいでしょう。
迷ったら、この順番で選べばいい
金融機関が多すぎて決められない場合は、次の順番で候補を絞ってみてください。
1.どんな投資をしたいか決める
投資信託の積立だけなのか、将来は株式も購入したいのかを考えます。
2.候補を2~3社に絞る
最初からすべての金融機関を比較する必要はありません。
普段使っている銀行や、よく名前を見かける証券会社の中から、まず2~3社を選びます。
3.商品、コスト、使いやすさを比べる
取扱商品だけでなく、積立設定や資産確認のしやすさ、問い合わせ方法も確認します。
4.長く使えそうな一社を選ぶ
一番お得な金融機関ではなく、自分が理解して使い続けられそうな金融機関を選びます。
それでも決められない場合は、次の基準で考えるとシンプルです。
- 自分で調べてオンラインで進めたい人:ネット証券
- 対面で説明を聞きたい人:銀行や店舗型証券
- 将来、株式も購入したい人:株式を取り扱う証券会社
- 投資信託の積立から始めたい人:希望する商品を扱う金融機関
NISA口座を作ったら、最初は少額で始める
金融機関を決めたからといって、最初から大きな金額を積み立てる必要はありません。
まずは家計に負担が出ない金額から始め、生活の変化に合わせて見直していけば大丈夫です。
大切なのは、投資に回せる最大額ではなく、相場が下がったときにも慌てず続けられる金額です。
毎月の積立額で迷っている人は、こちらの記事も参考にしてください。
「月いくら積み立てればいいの?」40代のNISA最大の悩み、正解は“増やせる額”じゃない
まとめ:一番お得な金融機関より、続けやすい金融機関を選ぶ
NISA口座を選ぶときは、ランキングの1位をそのまま選ぶ必要はありません。
確認したいのは、次の4つです。
- 買いたい商品を取り扱っているか
- 手数料や商品のコストを理解できるか
- 積立や資産確認の操作がしやすいか
- 困ったときに相談できるか
ネット証券、銀行、店舗型の証券会社には、それぞれ異なる特徴があります。
一時的なキャンペーンやポイントだけではなく、これから何年も使い続けられそうかという視点で選びましょう。
金融機関を決めたら、次は家計に無理のない金額で積立設定を行います。
口座選びで何か月も止まるより、条件を整理して候補を絞り、小さな金額から始める。その一歩が、40代からの資産形成を前へ進めてくれます。
※本記事は一般的な情報提供を目的としており、特定の金融機関や金融商品の利用を推奨するものではありません。投資には元本割れの可能性があります。商品やサービスを利用する際は、最新の情報、手数料、リスクなどを確認し、ご自身の判断でご利用ください。
コメント