※本記事にはアフィリエイト広告を含む場合があります。
※本記事は一般的な情報提供を目的としており、特定の金融商品や投資判断を推奨するものではありません。投資には元本割れの可能性があります。最終的な判断はご自身の責任で行ってください。
40代になると、老後資金と同時に気になってくるのが子どもの教育資金です。
大学進学、一人暮らし、入学金、授業料。
まとまったお金が必要になる時期が、だんだん現実的に見えてきます。
そこで迷うのが、
「教育資金は全部貯金で置いておいた方がいい?」
という問題です。
一方で、NISAや積立投資について調べ始めると、
「少しでも増やした方がいいのでは?」
とも思います。
結論から言えば、教育資金は、
全部を現金にするか、全部を投資するか
の二択で考える必要はありません。
大切なのは、
「いつ使うお金なのか」で分けること
です。
教育資金は「増やす」より「使う時期」が大事
投資を始めると、
「できるだけ多く運用した方がいいのでは?」
と考えがちです。
しかし教育資金は、老後資金と違って使う時期が比較的はっきりしているお金です。
子どもが高校生なら、大学進学まで数年しかありません。
そのお金を株式などで運用していて、進学直前に大きく値下がりしたら困ります。
教育資金では、
どれだけ増えるかより、必要なときに必要な金額を用意できるか
を優先して考えたいところです。
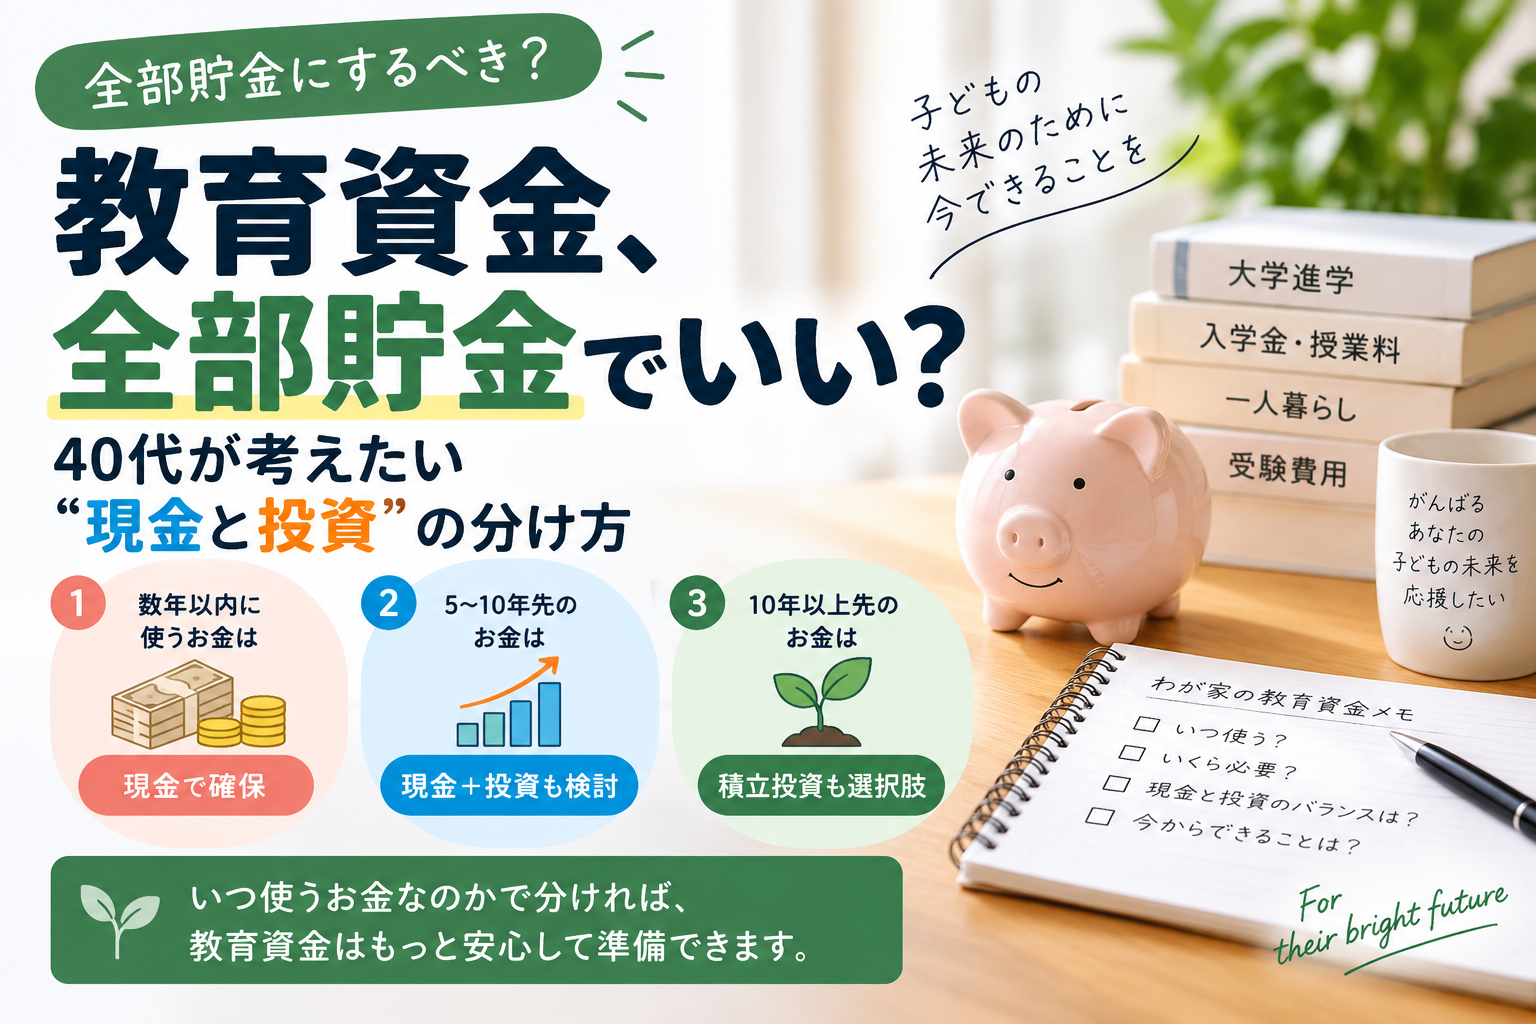
まず教育資金を3つに分けて考える
難しく考える必要はありません。
教育資金を、使う時期で3つに分けてみます。
① 数年以内に使うお金
入学金、受験料、学費など、近いうちに使う予定があるお金です。
こうした資金は、値下がりすると困るため、基本的には現金や預金など、すぐ使える形で確保しておく方が考えやすいです。
② 5〜10年程度先に使うお金
まだ少し時間はあるものの、使う時期が見えているお金です。
この部分は、
- 必要額
- 子どもの年齢
- 家計の余裕
- 値下がりへの許容度
によって考え方が変わります。
すべてを投資に回すのではなく、現金を確保しながら一部を積み立てるなど、無理のない形を考えます。
③ 10年以上先に使うお金
子どもがまだ小さく、大学進学まで十分な時間がある場合です。
運用期間を長く取れるため、積立投資を検討しやすくなります。
ただし、
「10年以上ある=必ず投資した方がいい」
という意味ではありません。
家計や他の貯蓄状況も含めて判断します。
40代は「教育資金」と「老後資金」を混ぜない
40代で特に注意したいのがここです。
NISAを始めると、
「教育資金も老後資金も全部まとめて積み立てよう」
と考えたくなることがあります。
しかし、この2つは使う時期が違います。
教育資金は数年〜十数年後に使う可能性があります。
一方、老後資金は20年以上先に使うケースもあります。
目的が違うお金を一緒にすると、
「この投資は何のためのお金なのか」
が分かりにくくなります。
たとえば、
- 教育資金用
- 老後資金用
- 生活防衛用
というように、目的を分けて管理すると整理しやすくなります。
「教育資金もNISAでいい?」は目的から考える
NISAは便利な制度ですが、
NISAだから教育資金に向いている、というわけではありません。
NISAはあくまで、投資による利益が非課税になる制度です。
投資した商品の価格が下がる可能性はあります。
つまり、
NISA=元本保証ではありません。
教育資金をNISAで運用するか考える場合も、
「いつ使う予定か」
を最初に確認することが大切です。
大学進学直前のお金を投資に置きすぎない
たとえば大学入学まであと2年。
入学時に必要になるお金を、すべて株式の投資信託で保有していたとします。
そこで相場が大きく下落すると、必要なタイミングで売却しなければならなくなる可能性があります。
長期投資では、値下がりしても回復を待てることが重要です。
しかし教育資金は、
「大学入学を数年待つ」
というわけにはいきません。
だからこそ、
使う時期が近づいてきた教育資金は、投資から現金へ移していく考え方
も重要になります。
教育資金は「いつから現金化する?」と考える
積立投資をしている場合でも、ずっと投資したままにする必要はありません。
大学進学が近づいてきたら、少しずつ現金の割合を増やす方法もあります。
イメージとしては、
運用期間が長い時期
→ 投資も検討
使う時期が近づく
→ 現金を増やす
という考え方です。
何年前から現金化すべきかに絶対的な正解はありません。
家計や必要額、値下がりへの許容度によって変わります。
「教育費はいくら必要?」を先に考える
投資方法より先にやっておきたいのが、
教育費としていくら必要になりそうかを把握すること
です。
完璧な金額を計算する必要はありません。
まずは、
- 高校まで公立か私立か
- 大学進学を想定するか
- 自宅通学か一人暮らしか
- 奨学金を利用する可能性があるか
などを考えてみます。
必要額がある程度見えてくると、
「最低限ここまでは現金で準備したい」
というラインも決めやすくなります。
40代なら家計を苦しくしてまで積み立てない
教育費は大きな支出になるため、
「今から急いで貯めないと」
と焦ることもあります。
しかし、積立額を増やしすぎて毎月の生活が苦しくなれば長続きしません。
特に40代は、
- 住宅費
- 教育費
- 老後資金
- 日々の生活費
が重なりやすい時期です。
そのため、
今の生活を維持できる範囲で積み立てる
ことも重要です。
積立額については、2本目の記事でも詳しく触れています。
投資するなら「値下がりしても使わなくていいお金」
教育資金を投資に回すか迷ったら、ひとつの判断基準があります。
それが、
今値下がりしても、すぐ使わなくていいお金か
です。
数年以内に必要になるお金なら、投資には向きにくくなります。
逆に、長期間使う予定がない資金であれば、積立投資を検討しやすくなります。
この考え方は、教育資金だけでなくNISA全体でも重要です。
「全部貯金」「全部投資」の二択にしない
教育資金について考えると、
貯金派か投資派か
という話になりがちです。
しかし実際には、
現金と投資を組み合わせる
という考え方があります。
たとえば、
- 近いうちに使う教育費 → 現金
- まだ10年以上先の教育費 → 積立投資も検討
- 老後まで使わないお金 → NISAなどで長期運用を検討
というように、
使う時期に応じて置き場所を変える
と考えると分かりやすくなります。
40代が教育資金でまず確認したい3つ
迷ったら、まずこの3つを確認してみてください。
CHECK1
いつ使うお金?
3年後なのか、10年以上先なのかを確認します。
CHECK2
いくら必要?
完璧でなくても、おおよその必要額を考えます。
CHECK3
値下がりしても待てる?
必要な時期に相場が下がっていても問題ない資金か確認します。
この3つを整理するだけでも、現金と投資の分け方がかなり見えやすくなります。
まとめ
教育資金は、
全部貯金
でも、
全部投資
でもありません。
大切なのは、
「いつ使うお金なのか」で分けること
です。
使う時期が近いお金は、必要なタイミングで確実に使える形で準備する。
一方、長期間使う予定のないお金は、家計やリスクを考えながら積立投資を検討する。
40代は、教育費と老後資金が重なりやすい年代です。
だからこそ、
「何に投資するか」より先に「何のためのお金か」を決める。
そこから始めると、資産形成はかなり整理しやすくなります。
あわせて読みたい
→「NISA、始めた方がいいのは分かってる」で止まってる40代へ。最初に決めるべきはたった3つ
NISAを始める前に、目的・積立額・運用期間を整理したい方はこちら。
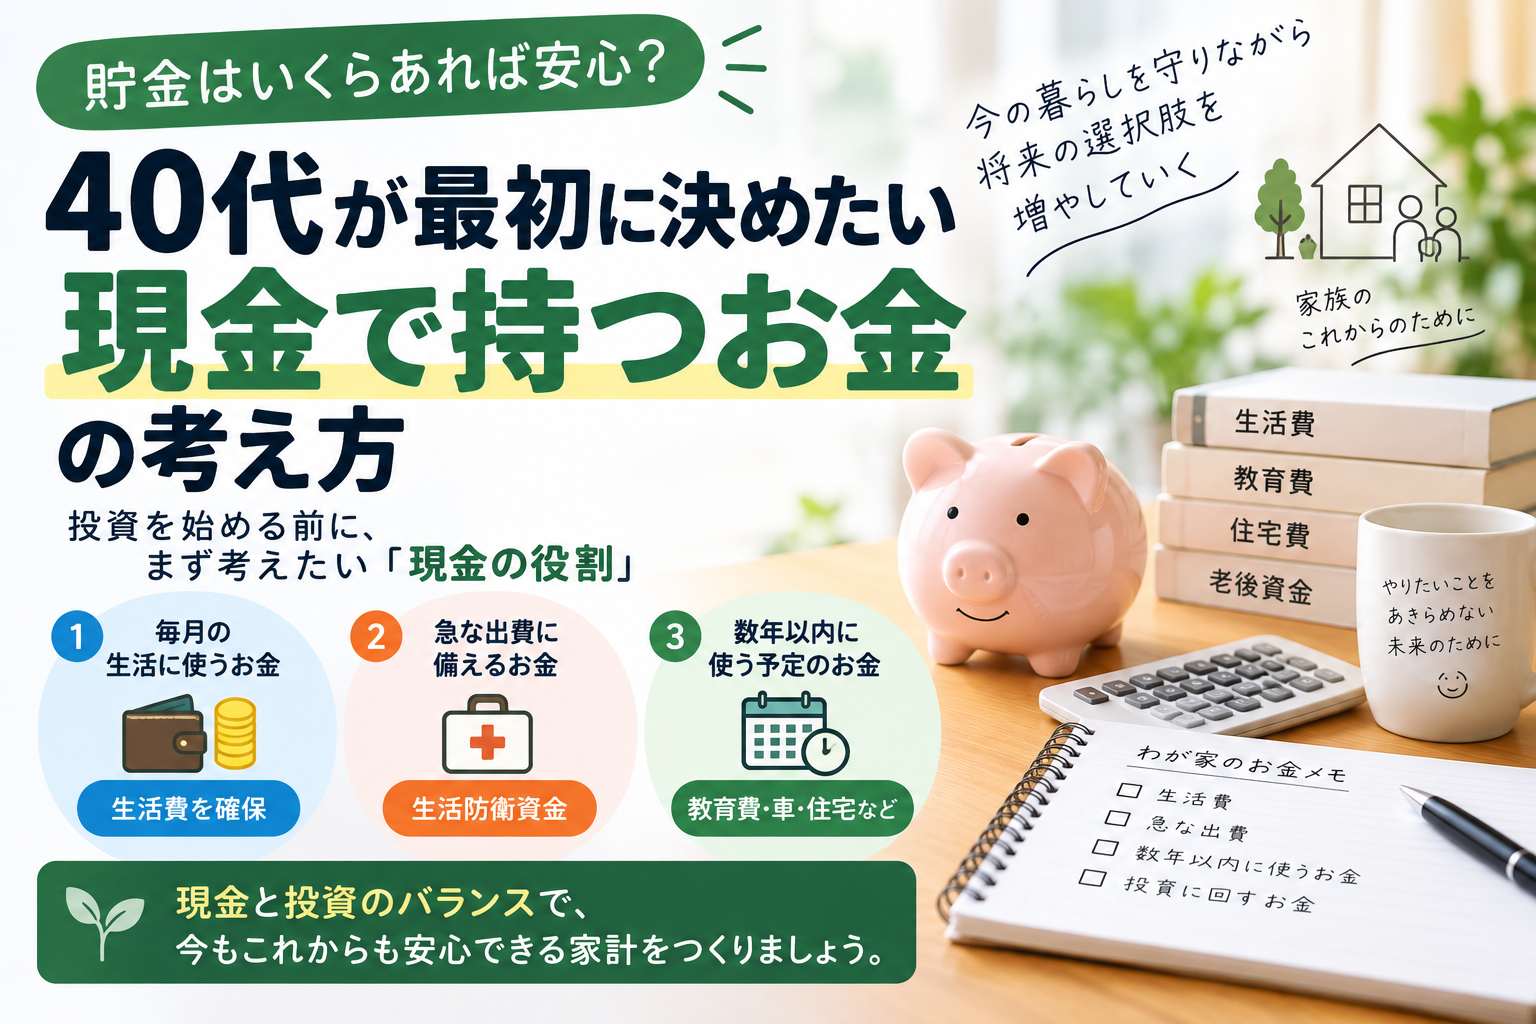
→「月いくら積み立てればいいの?」40代のNISA最大の悩み、正解は“増やせる額”じゃない
毎月の積立額をどう決めるか迷っている方はこちら。
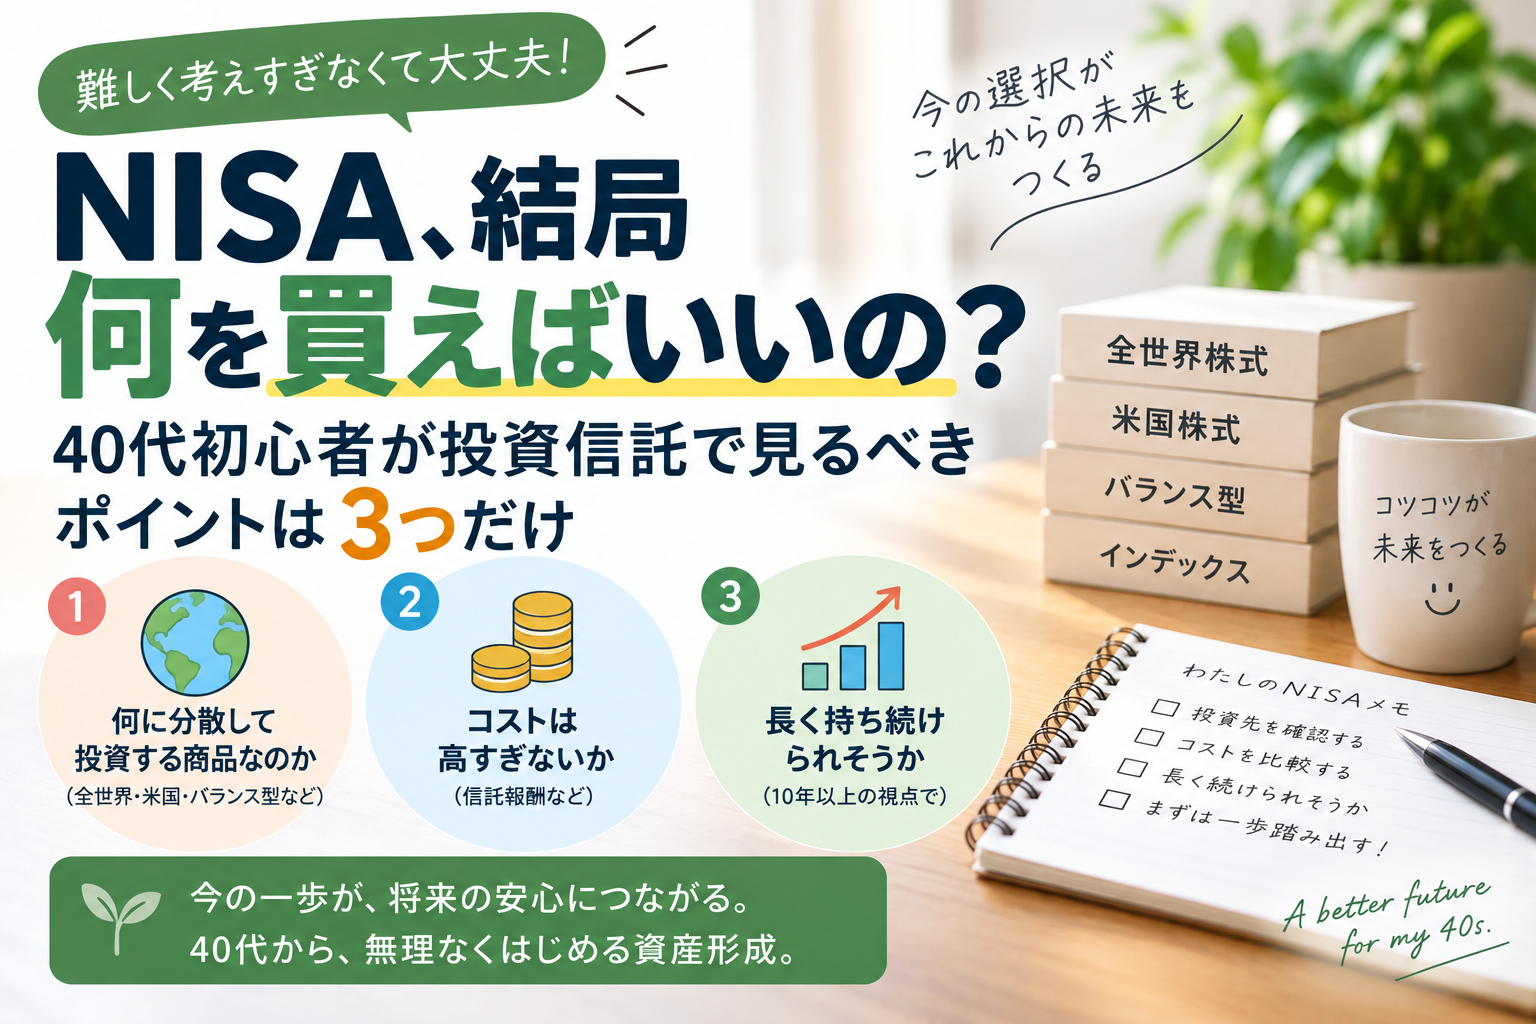
→「結局、何を買えばいいの?」NISA最大の壁にぶつかった40代へ。見るべきはたった3つです
NISAで投資信託を選ぶときの基本を知りたい方はこちら。
コメント