※本記事にはアフィリエイト広告を含む場合があります。
※本記事は一般的な情報提供を目的としており、特定の金融商品や投資判断を推奨するものではありません。投資には元本割れの可能性があります。最終的な判断はご自身の責任で行ってください。
NISAを始めようと思って口座を開いた。
毎月いくら積み立てるかも、なんとなく決めた。
でも次に出てくるのが、
「で、結局何を買えばいいの?」
という問題です。
投資信託を検索すると、似たような名前の商品がずらっと並びます。
「全世界株式」
「米国株式」
「バランス型」
「インデックス」
「アクティブ」
ここで一気に難しく感じて、止まってしまう人も少なくないはずです。
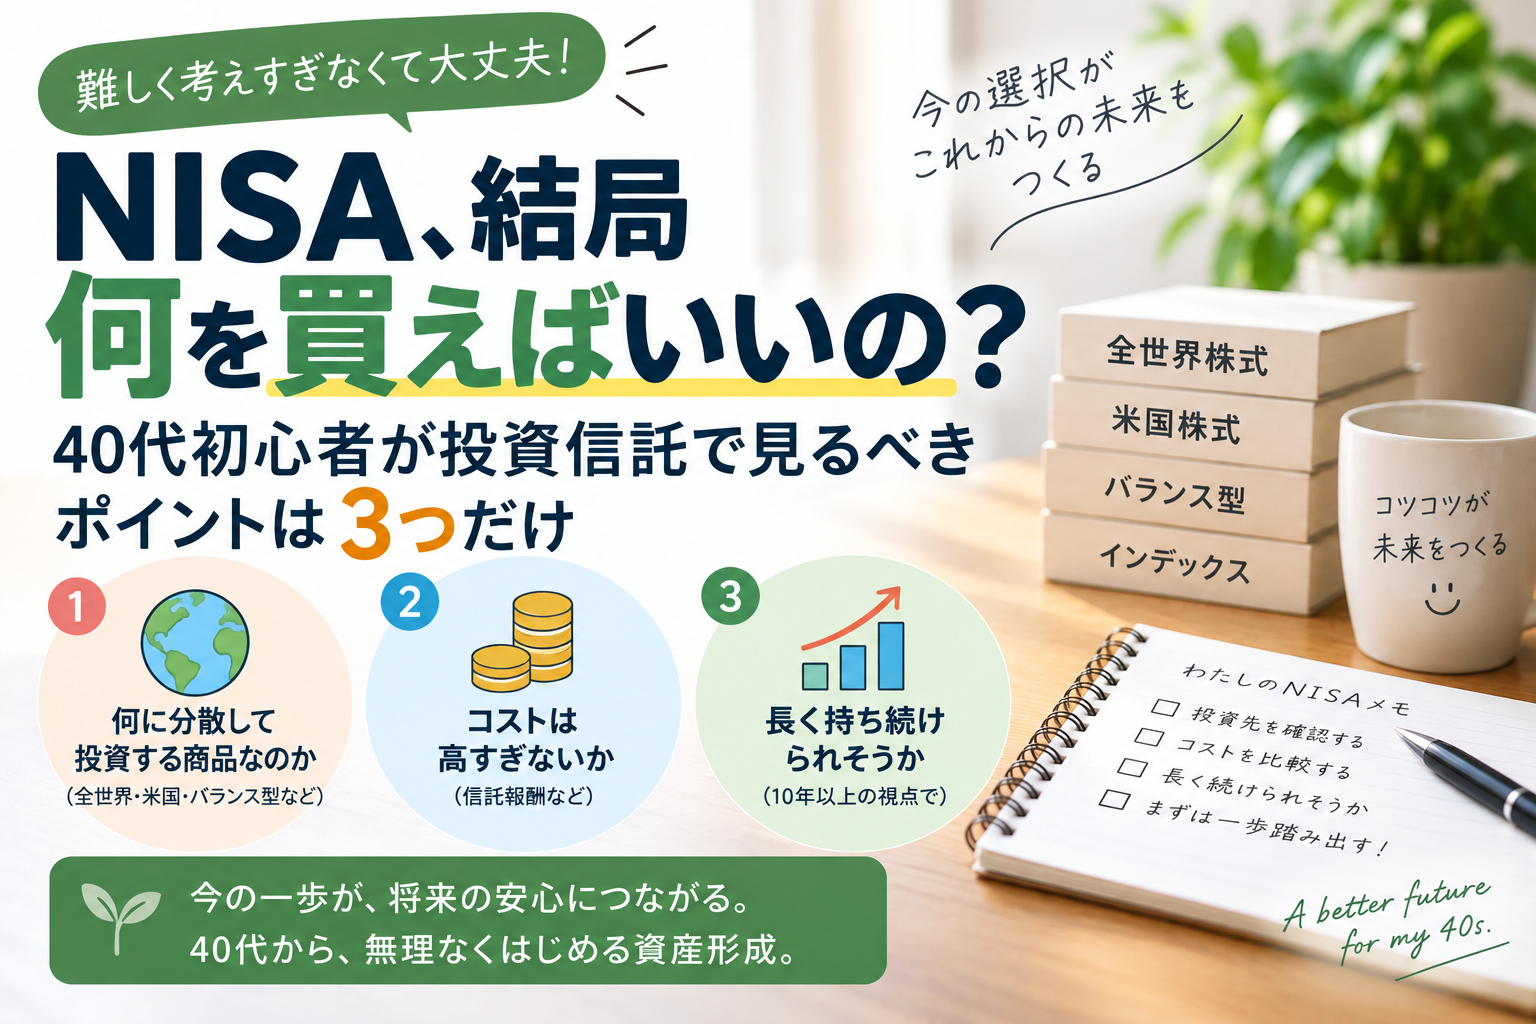
でも、40代のNISA初心者なら、最初からすべてを理解する必要はありません。
まず見るのは、
- 何に分散して投資する商品なのか
- コストは高すぎないか
- 長く持ち続けられそうか
この3つで十分です。
そもそも投資信託って何?
投資信託は、多くの投資家から集めたお金をまとめて、運用の専門家が株式や債券などに投資する金融商品です。
1つの商品を買うだけで、複数の会社や資産に分散投資できるものもあります。
NISAの「つみたて投資枠」で購入できるのは、長期・積立・分散投資に適した一定の投資信託などです。
とはいえ、対象商品の中からさらに選ぶ必要があります。
そこで初心者がまず見たいのが、次の3つです。
1. 何に分散して投資しているかを見る
最初に確認したいのは、その投資信託が何に投資している商品なのかです。
たとえば、
- 日本株中心
- 米国株中心
- 世界中の株式
- 株式+債券
- 複数の資産を組み合わせたバランス型
などがあります。
資産形成では、1つの地域や資産だけに集中するより、複数に分散することで値動きの偏りを抑えやすくなります。
初心者ほど「何に投資しているか」が分かる商品を
難しい名前の商品を選ぶ必要はありません。
商品ページを見て、
「これは世界中の株に投資しているんだな」
「これは米国株中心なんだな」
と、自分で説明できるくらいシンプルな商品の方が分かりやすいです。
何を買っているのか分からないまま保有すると、値下がりしたときに不安になりやすくなります。
「全世界」と「米国」、どっちが正解?
ここで多くの人が迷います。
全世界株式と米国株式、どっちがいいの?
でも、絶対的な正解があるわけではありません。
全世界株式
世界中の株式に広く投資するタイプです。
1つの商品で地域を分散しやすいのが特徴です。
米国株式
米国の株式市場を中心に投資するタイプです。
米国企業の成長に期待できる一方で、投資先は全世界型より米国に集中します。
どちらを選ぶにしても、
「なぜ自分はこれを選んだのか」
を理解しておくことの方が大切です。
2. コストは高すぎないかを見る
次に確認したいのがコストです。
投資信託には、保有している間にかかる「信託報酬」などの費用があります。
同じような指数への連動を目指す商品が複数ある場合、コストの差は長期間になるほど積み重なります。
だからといって、
「一番安い商品なら何でもいい」というわけではありません。
まず投資対象や商品の中身を確認したうえで、似た商品同士ならコストも比較する、という順番が分かりやすいです。
信託報酬はどこを見ればいい?
証券会社や運用会社の商品ページには、
「信託報酬」
「運用管理費用」
などの項目があります。
「0.1%と0.2%って大して変わらないのでは?」
と思うかもしれません。
ただ、NISAは10年、20年と長期間運用する可能性があります。
長く持つ商品だからこそ、継続的にかかる費用は確認しておきたいポイントです。
3. 暴落しても持ち続けられそうか
3つ目が、実はかなり重要です。
値下がりしても、その商品を持ち続けられそうか。
投資信託は預金ではありません。
当然、価格は上がったり下がったりします。
100万円投資したものが、一時的に80万円、70万円になることもあり得ます。
そこで怖くなって売ってしまうと、
「長期で積み立てるつもりだったのに、下がったところでやめてしまった」
ということになりかねません。
「一番増えそう」より「続けられそう」
40代からNISAを始めると、
「時間がないから、できるだけ増えそうなものを」
と考えたくなるかもしれません。
でも、期待リターンが高い商品ほど、一般的には価格変動も大きくなる傾向があります。
大きく下がったときに怖くなってやめるなら、自分にとってリスクが高すぎる可能性があります。
だから、
「一番増えそうな商品」より「下がっても積立を続けられそうな商品」
という視点も大切です。
インデックスファンドって何?
NISAを調べていると、よく出てくるのがインデックスファンドです。
これは、日経平均株価やS&P500など、特定の指数に連動する運用成果を目指す投資信託です。
一方で、指数を上回る成果を目指して運用するものを「アクティブファンド」と呼びます。
どちらが必ず優れているという話ではありません。
ただ、初心者の場合は、
- 何に連動しているか分かりやすい
- 比較的コストを確認しやすい
- 商品の仕組みがシンプル
という点から、インデックス型から調べると理解しやすいです。
人気ランキングだけで選ばない
証券会社のサイトを見ると、
「人気ランキング1位」
などが表示されます。
もちろん参考にはなります。
でも、
人気=自分に合っている
とは限りません。
ランキングだけで決めるより、
- 投資先
- コスト
- 自分が続けられるか
を確認してから選ぶ方が安心です。
40代は「何本も買わないとダメ」ではない
初心者ほど、
「分散するなら、投資信託を5本くらい買わないといけない?」
と思うかもしれません。
でも、1本の投資信託の中で、すでに数百社・数千社へ分散している商品もあります。
そのため、
商品数を増やすこと=分散とは限りません。
むしろ似た投資信託を何本も買って、結局どこに投資しているのか分からなくなることもあります。
最初はシンプルな方が管理しやすいです。
迷ったら、この3つだけ確認
投資信託の商品ページを開いたら、まずこの3つを見てみてください。
CHECK1
何に投資している?
日本なのか、米国なのか、世界なのか。
CHECK2
コストはいくら?
信託報酬など、保有中にかかる費用を確認します。
CHECK3
10年以上持っていられそう?
一時的に値下がりしても積立を続けられるか考えます。
これだけでも、商品選びはかなり整理できます。
まとめ
NISAの商品選びは、最初は難しく見えます。
でも、
「一番儲かる商品を当てる」必要はありません。
40代の初心者なら、
何に投資しているか
→ コストは高すぎないか
→ 長く持ち続けられそうか
この3つを確認することから始めれば十分です。
商品選びで何週間も止まってしまうより、内容を理解できるシンプルな商品を調べてみる。
そして、無理のない金額で積立を始める。
NISAは商品を当てるゲームではなく、長く続ける資産形成の仕組みとして考える。
これくらいの感覚から始めてみてください。
あわせて読みたい
→「NISA、始めた方がいいのは分かってる」で止まってる40代へ。最初に決めるべきはたった3つ
NISAを始める前の「目的・金額・期間」から整理したい人はこちら。
→「月いくら積み立てればいいの?」40代のNISA最大の悩み、正解は“増やせる額”じゃない
毎月いくら積み立てるか迷っている人はこちら。
コメント