※本記事にはアフィリエイト広告を含む場合があります。
※本記事は一般的な情報提供を目的としており、特定の金融商品や投資判断を推奨するものではありません。投資には元本割れの可能性があります。最終的な判断はご自身の責任で行ってください。
「NISAを始めた方がいいとは聞くけど、結局何からやればいいの?」
40代になって、老後資金や教育費、住宅ローンなどを意識し始めると、NISAが気になる人も多いはずです。
でも実際に始めようとすると、
- 毎月いくら積み立てればいい?
- 何を買えばいい?
- 今から始めても遅くない?
と、急に分からないことが増えてきます。
結論から言うと、最初から難しい商品選びをする必要はありません。
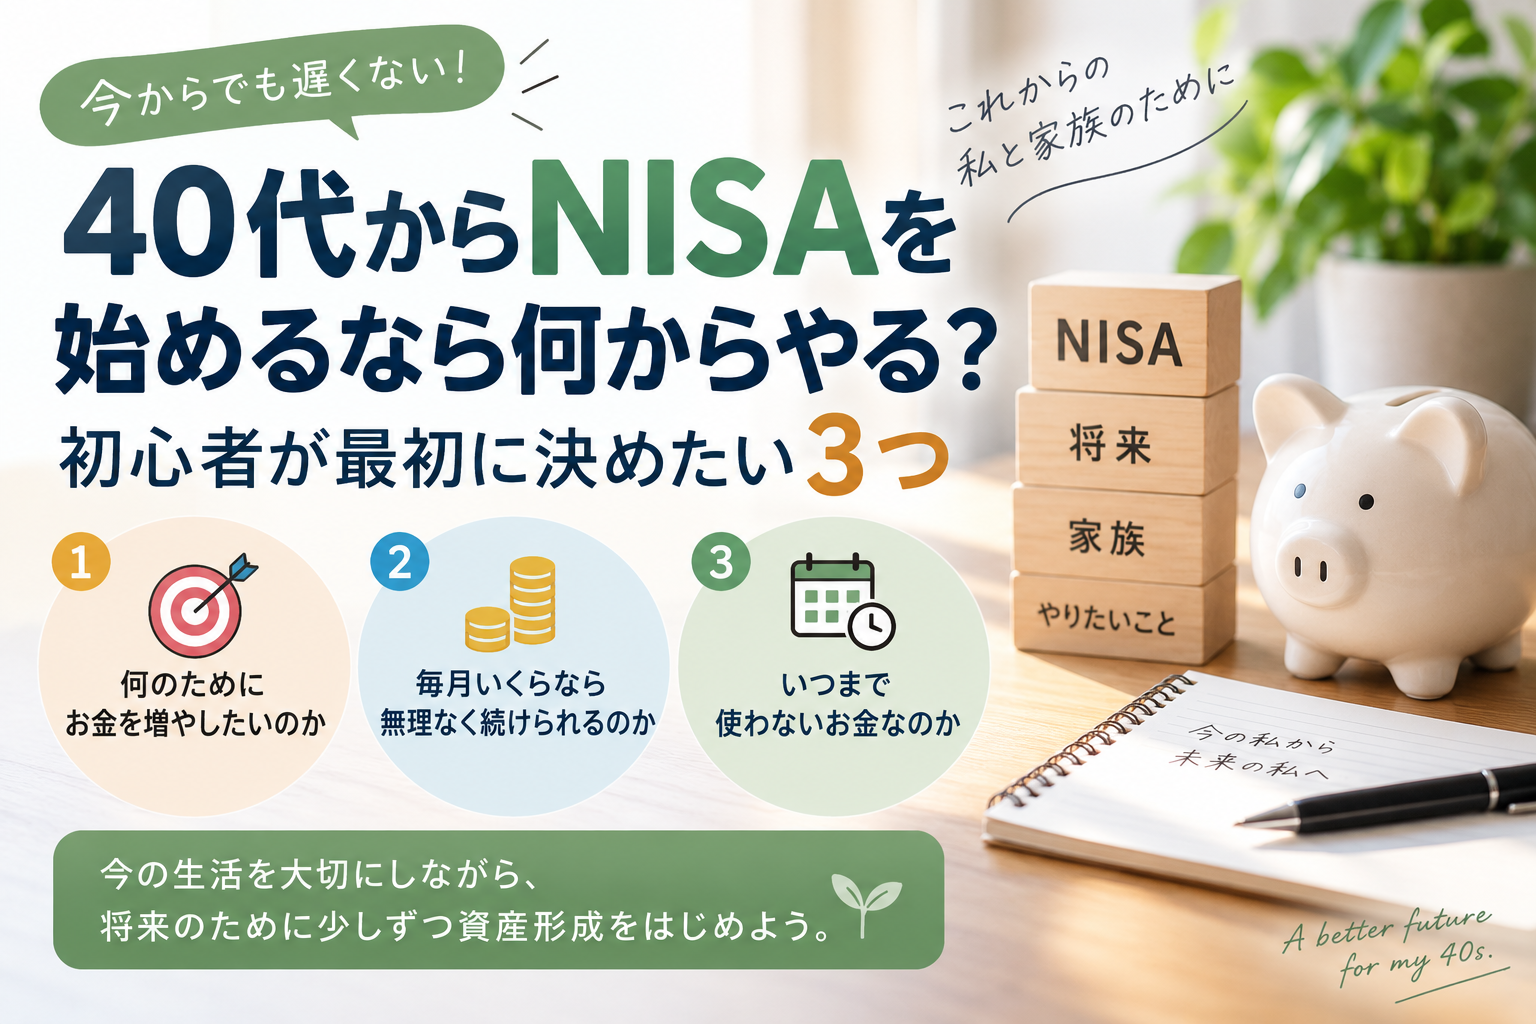
40代からNISAを始めるなら、まず決めたいのはこの3つです。
- 何のためにお金を増やしたいのか
- 毎月いくらなら無理なく続けられるのか
- いつまで使わないお金なのか
この3つを先に決めておくと、NISAがかなり分かりやすくなります。
そもそもNISAって何?
NISAは、投資によって得られた利益が非課税になる制度です。
通常、株式や投資信託で利益が出ると税金がかかりますが、NISA口座内で得た運用益は非課税になります。
現在のNISAでは、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計で年間最大360万円
- 非課税保有限度額は合計1,800万円
- 非課税保有期間は無期限
という仕組みです。
ただし、初心者がいきなり年間360万円を使う必要はまったくありません。
大切なのは、制度の上限を使い切ることではなく、家計に無理のない金額で長く続けることです。
1. まず「何のためのお金か」を決める
最初に決めたいのは、投資する目的です。
たとえば、
- 老後資金
- 教育資金
- 住宅関連費
- 将来の生活費
- 貯金だけでは少し不安
など、人によって目的は違います。
ここを曖昧にしたまま始めると、相場が下がったときに、
「このまま続けて大丈夫かな」
と不安になりやすくなります。
逆に、
「これは15年後の老後資金」
と決めていれば、短期的な値動きに振り回されにくくなります。
40代の場合、老後までまだ時間があります。
一方で、子どもの大学費用など、数年以内に必要になるお金もあるかもしれません。
だからこそ、使う予定のあるお金と、長期間使わないお金を分けることが大切です。
2. 毎月いくらなら無理なく続けられるか
次に決めたいのが、毎月の積立額です。
ここでありがちなのが、
「NISAはお得だから、できるだけ多く入れた方がいい」
と考えてしまうことです。
でも、生活費を削ってまで積み立てる必要はありません。
たとえば、
- 月5,000円
- 月1万円
- 月3万円
でも、まずは続けられる金額から始めれば十分です。
大切なのは、相場が上がっても下がっても続けられる金額にすることです。
家計が苦しくなって積立をやめてしまうより、少額でも無理なく続ける方が現実的です。
「余ったお金を全部投資」はおすすめしない
NISAを始める前に、ある程度の現金も残しておきたいところです。
急な出費は必ずあります。
たとえば、
- 家電の故障
- 車の修理
- 医療費
- 冠婚葬祭
- 子どもの急な出費
などです。
こうしたときに投資資産を売却しないと生活できない状態は避けたいところです。
そのため、
生活に必要な現金を確保したうえで、余裕資金を積み立てる
という順番が基本です。
3. いつまで使わないお金なのかを考える
投資では、期間も重要です。
来年使う予定のお金を、株式中心の投資信託に入れるのはあまり向いていません。
必要になったタイミングで相場が下落している可能性があるからです。
一方で、
10年、15年、20年先まで使う予定がないお金
なら、長期投資を考えやすくなります。
NISAのつみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。
短期間で使うお金と、長期間使わないお金を分けて考えることが大切です。
40代からでも遅くない?
「40代から始めても遅いのでは?」
と思う人もいるかもしれません。
でも、仮に45歳から65歳までなら、20年間あります。
20年という期間は、長期投資を考えるうえで決して短いものではありません。
もちろん、若い頃から始めた人より運用期間は短くなります。
だからこそ40代では、
一発で増やそうとするのではなく、無理のない金額を長く積み立てる
という考え方が重要です。
つみたて投資枠と成長投資枠、どっちから?
初心者なら、まずはつみたて投資枠から考えると分かりやすいです。
つみたて投資枠の対象商品は、長期・積立・分散投資に適した一定の投資信託に絞られています。
一方、成長投資枠では個別株や幅広い投資信託なども対象になります。
ただ、選択肢が増えるほど迷いやすくなります。
そのため最初は、
毎月一定額をつみたて投資枠で積み立てる
というシンプルな方法から考える方が続けやすいでしょう。
最初から完璧な商品を選ばなくていい
NISAを始めようとすると、
「どの投資信託が一番いい?」
という商品選びに目が向きがちです。
でも、最初に大切なのは、
商品よりも、続けられる仕組みを作ること
です。
たとえば、
- 給料日の翌日に自動積立
- 毎月1万円
- 長期間触らない
のように、自分で毎月判断しなくても積み立てられる状態を作る方が楽です。
40代なら「教育資金」と「老後資金」を混ぜない
40代は、お金の目的が重なりやすい時期です。
老後資金を準備したい一方で、
- 高校
- 大学
- 一人暮らし
- 学費
など、教育費も増えてくる可能性があります。
そのため、
数年以内に使う教育資金と、10年以上先の老後資金を同じ感覚で投資しない
方が分かりやすいです。
近いうちに必要なお金まで積極的に投資してしまうと、必要なときに価格が下がっている可能性があります。
教育資金は、今後別の記事でも詳しく取り上げます。
迷ったら最初はこれだけでいい
STEP1
何のためのお金か決める
老後資金なのか、教育資金なのか。
STEP2
毎月無理なく出せる金額を決める
最初は5,000円や1万円でも構いません。
STEP3
長期間使わないお金で積み立てる
短期間で使う予定のお金は、無理に投資しない。
この3つが決まったら、次に証券会社や商品を選んでいけばOKです。
まとめ
40代からNISAを始めるとき、一番避けたいのは、
「よく分からないから何もしない」
ことかもしれません。
かといって、いきなり大きな金額を投資する必要もありません。
まずは、
目的を決める
→ 無理のない金額を決める
→ 長期で続ける
この3つから始めてみてください。
資産形成は、短期間で結果を出すものではありません。
今の生活を大切にしながら、将来のために少しずつ準備する。
「40代からの資産形成」では、そんな考え方をベースに、NISA・積立・教育資金・家計について分かりやすく紹介していきます。
コメント